Der Vermögensbericht
In diesem Artikel erfährst du, was der Vermögensbericht nach § 28 Abs. 4 WEG enthält und wie er entsteht.
Seit der WEG-Reform 2020 muss die Verwaltung nach § 28 Abs. 4 WEG einen Vermögensbericht erstellen. Er beantwortet eine Frage, die die Jahresabrechnung nicht beantwortet: Was besitzt und schuldet die Gemeinschaft zum Stichtag?
Wo er entsteht
Im Abrechnungslauf unter Versand & Dokumente steht er als eigener Bestandteil, mit Neu berechnen und einem PDF.
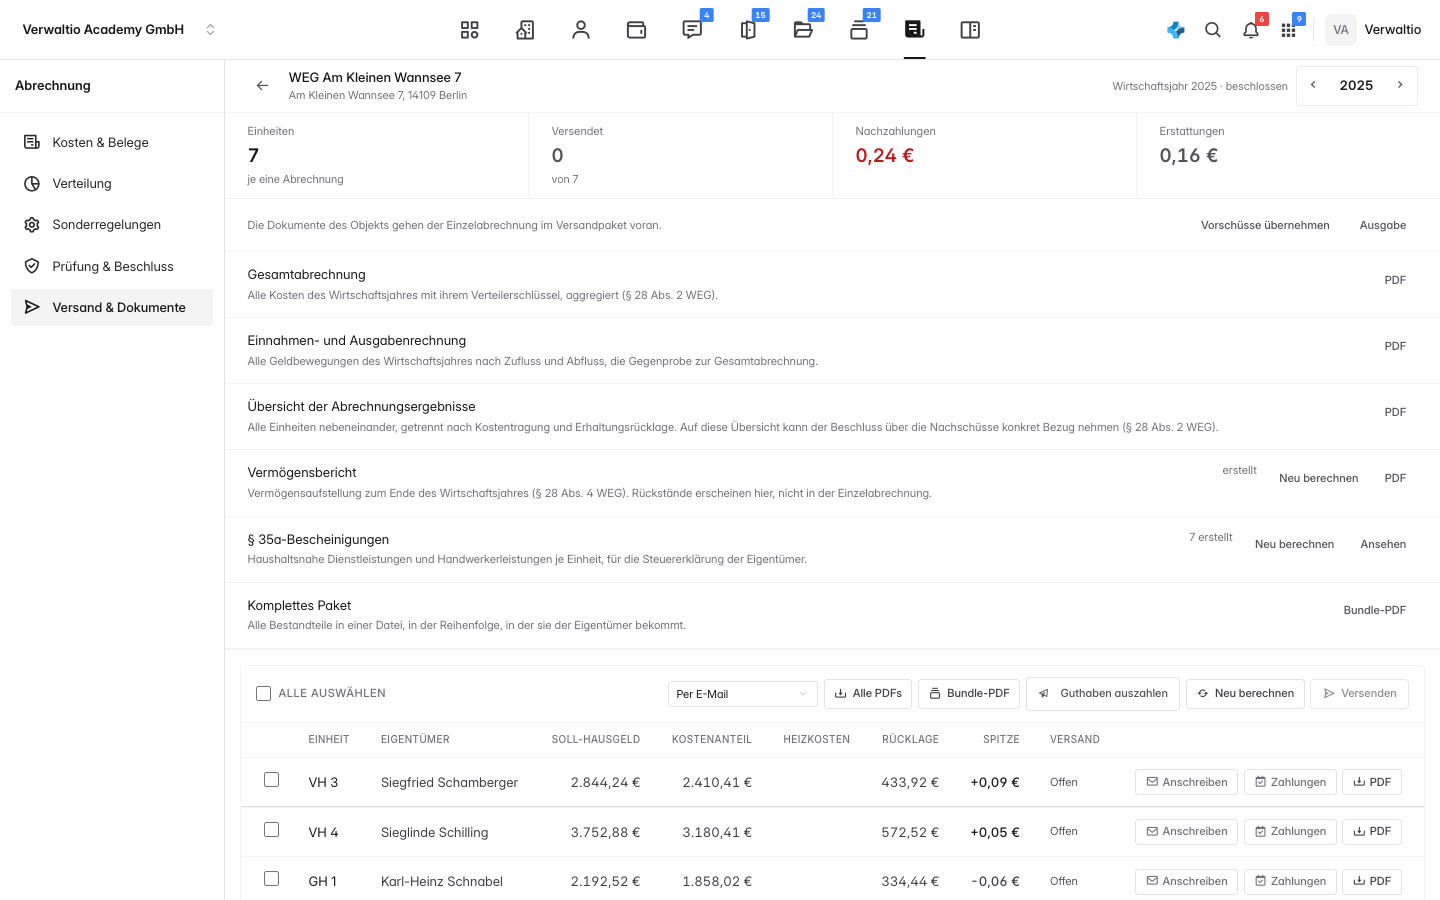
Er wird zum Ende des Wirtschaftsjahres gerechnet und ist damit eine Momentaufnahme, keine Bewegungsrechnung.
Was hineingehört
- Der Stand der Erhaltungsrücklage, getrennt von den übrigen Mitteln.
- Die Bankguthaben der Gemeinschaft, Bewirtschaftungs- wie Rücklagenkonto.
- Die Forderungen, vor allem rückständiges Hausgeld.
- Die Verbindlichkeiten, also offene Rechnungen und Darlehen.
- Das wesentliche Gemeinschaftsvermögen jenseits des Geldes, etwa eine Heizungsanlage oder ein Hausmeisterfahrzeug.
Der Unterschied zur Jahresabrechnung
Die Jahresabrechnung zeigt den Fluss, der Vermögensbericht den Bestand. Rückstände erscheinen deshalb hier und nicht in der Einzelabrechnung: dort zählt, was jemand schuldete, hier, was noch aussteht. Verwaltio schreibt das an der Zeile ausdrücklich dazu, weil die beiden Zahlen sonst verwechselt werden.
Wer ihn bekommt
Jeder Eigentümer, und zwar nicht erst auf Nachfrage. Er ist Teil des Pakets, das mit der Jahresabrechnung verschickt wird. Ein Beschluss über ihn ist nicht nötig; er wird zur Kenntnis genommen.
Rechne den Bericht neu, nachdem du die letzte Buchung des Jahres gemacht hast, nicht vorher. Er liest den Stand zum Stichtag; eine nachträgliche Dezember-Buchung ändert ihn, und dann stimmt die verschickte Fassung nicht mehr mit der Abrechnung überein.
Wie es weitergeht
- Die Erhaltungsrücklage liefert den größten Posten.
- Jahresabrechnung: versenden für den Versand.
- Offene Posten für die Forderungen.