Die Erhaltungsrücklage
In diesem Artikel verfolgst du Zuführung, Bestand und Entnahme der Erhaltungsrücklage und prüfst sie gegen das Bankkonto.
Die Erhaltungsrücklage ist das Geld, das die Gemeinschaft für kommende Reparaturen zurücklegt. Sie ist zweckgebunden, gehört nicht zum laufenden Betrieb und muss jederzeit nachweisbar sein. Deshalb führt Verwaltio sie doppelt: als Buchbestand und als Geldbestand.
Wo sie liegt
Im Objektmenü unter Planung steht Rücklagen.
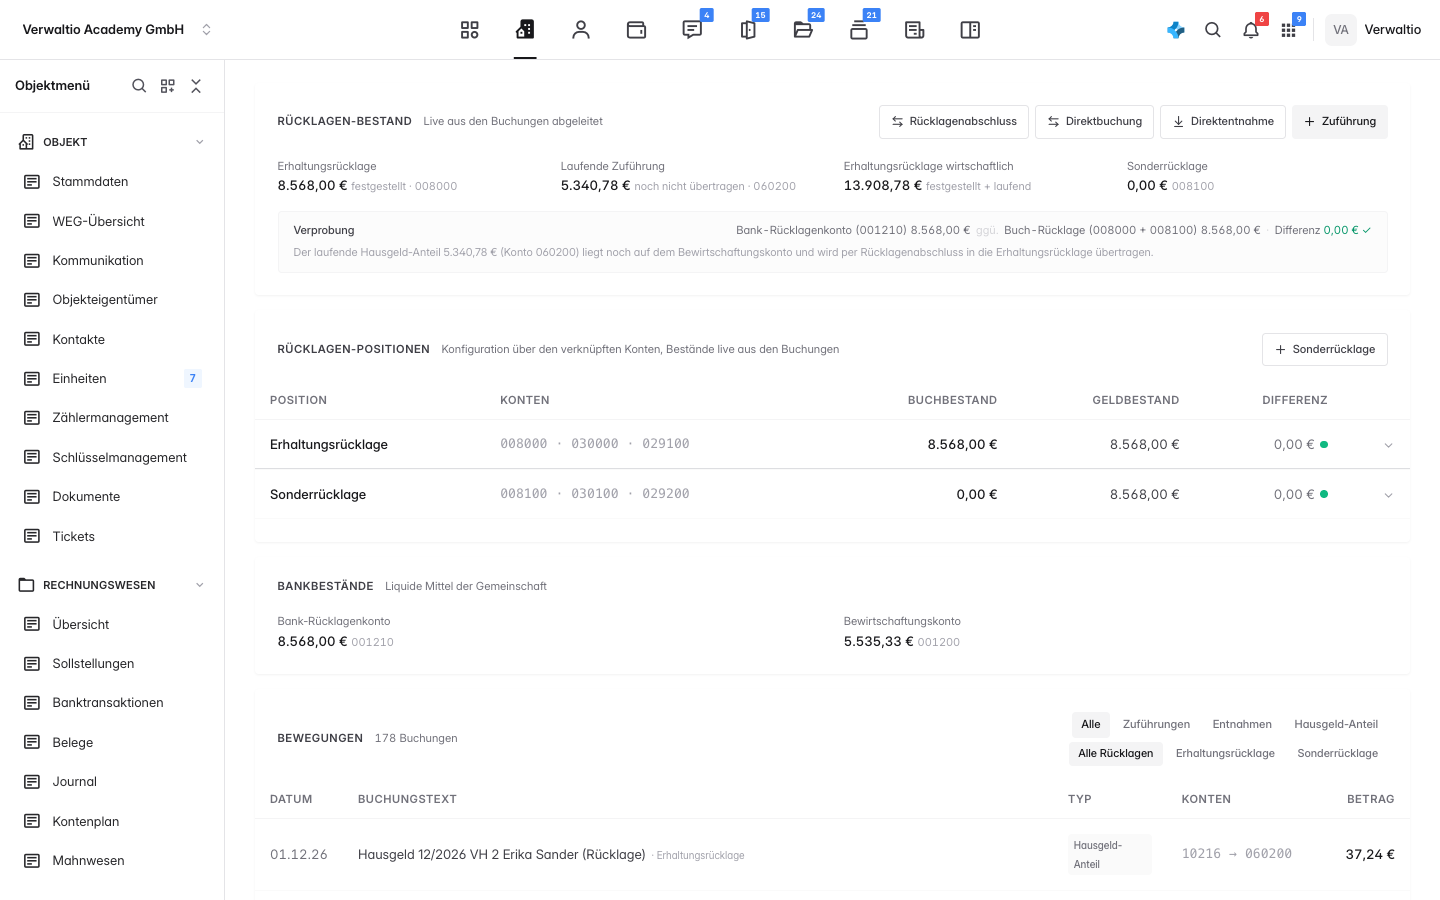
Die vier Zahlen oben
- Erhaltungsrücklage: der festgestellte Bestand auf dem Rücklagenkonto.
- Laufende Zuführung: der Hausgeld-Anteil des Jahres, der noch auf dem Bewirtschaftungskonto liegt.
- Erhaltungsrücklage wirtschaftlich: beides zusammen, also der Stand, der der Gemeinschaft wirtschaftlich zusteht.
- Sonderrücklage: ein zweiter, eigens beschlossener Topf.
Die Verprobung
Darunter steht die wichtigste Zeile der Seite: der Bank-Rücklagenkonto-Stand gegen die Buch-Rücklage, mit der Differenz. Steht dort 0,00 €, stimmen Konto und Buchhaltung überein. Steht dort etwas anderes, fehlt eine Buchung, und die Rücklage lässt sich nicht sauber nachweisen.
Der Hinweis darunter erklärt den häufigsten Fall: der laufende Hausgeld-Anteil liegt noch auf dem Bewirtschaftungskonto und wird per Rücklagenabschluss in die Erhaltungsrücklage übertragen.
Die drei Wege, Geld zu bewegen
- Zuführung: der geplante Weg über das Hausgeld.
- Direktbuchung: eine zusätzliche Einzahlung, etwa aus einem Abrechnungsüberschuss.
- Direktentnahme: die Entnahme für eine Maßnahme.
Unten listen die Bewegungen jede Buchung mit Datum, Text, Typ, Kontierung und Betrag, filterbar nach Zuführungen, Entnahmen und Hausgeld-Anteil.
Entnahme nur nach Beschluss
Die Rücklage gehört der Gemeinschaft, nicht der Verwaltung. Eine Entnahme setzt einen Beschluss über die Maßnahme voraus. Verwaltio hält den Weg technisch offen, aber die Reihenfolge ist Beschluss, dann Auftrag, dann Auszahlung, nie umgekehrt.
Die Entnahme in der Jahresabrechnung
Die Entnahme selbst verschiebt nur Geld der Gemeinschaft, sie steht in der Entwicklung der Rücklagen. Die Rechnungen, die damit bezahlt wurden, dürfen die Eigentümer aber nicht noch einmal über die Abrechnung zahlen. Dafür gibt es zwei Wege:
- Die Entnahme gegenrechnen: im Kontenrahmen das Konto 029100 Entnahme aus Erhaltungsrücklage öffnen und unter Einzelabrechnung · Eigentümer denselben Schlüssel wählen wie bei den bezahlten Kosten, meist Miteigentumsanteile. Die Entnahme steht dann als Gutschrift in der Einzelabrechnung und gleicht die Kosten aus.
- Die Kosten nicht umlegen: wurde eine Kostenposition ganz aus der Rücklage bezahlt, stellst du sie in der Abrechnung auf Nicht umlegen.
Fehlt beides, meldet die Abrechnung unter Kosten & Belege und in der Prüfung Entnahme aus der Rücklage nicht gegengerechnet mit dem Betrag, den die Eigentümer sonst doppelt zahlen würden. Nutzt du beide Wege für dieselben Rechnungen, weist ein Hinweis darauf hin: dann bekämen die Eigentümer sie gutgeschrieben, ohne sie getragen zu haben. Eine Umwidmung in eine andere Rücklage zählt nicht als Entnahme für Kosten.
Die Verprobung gehört in die Jahresabrechnung, nicht erst in die Versammlung. Ein Eigentümer, der fragt „wo ist unser Geld", will den Kontostand sehen, und der muss ohne Zwischenrechnung zum ausgewiesenen Bestand passen.
Wie es weitergeht
- Eine Sonderumlage beschließen, wenn die Rücklage nicht reicht.
- Erhaltungsplanung für die Höhe der Zuführung.
- Der Vermögensbericht weist den Bestand aus.