Jahresabrechnung: der Einstieg
In diesem Artikel startest du die Hausgeldabrechnung eines Jahres und erfährst, was vorher stehen muss.
Die Jahresabrechnung ist die Gegenprobe zum Wirtschaftsplan: was war geplant, was ist wirklich angefallen, und was folgt daraus für jeden Eigentümer. Sie ist nach § 28 Abs. 2 WEG Pflicht, und sie führt zum zweiten großen Beschluss des Jahres.
Wo sie beginnt
Im Objektmenü unter Abrechnung steht Abrechnung. Die Seite zeigt zuerst die Jahre im Überblick.
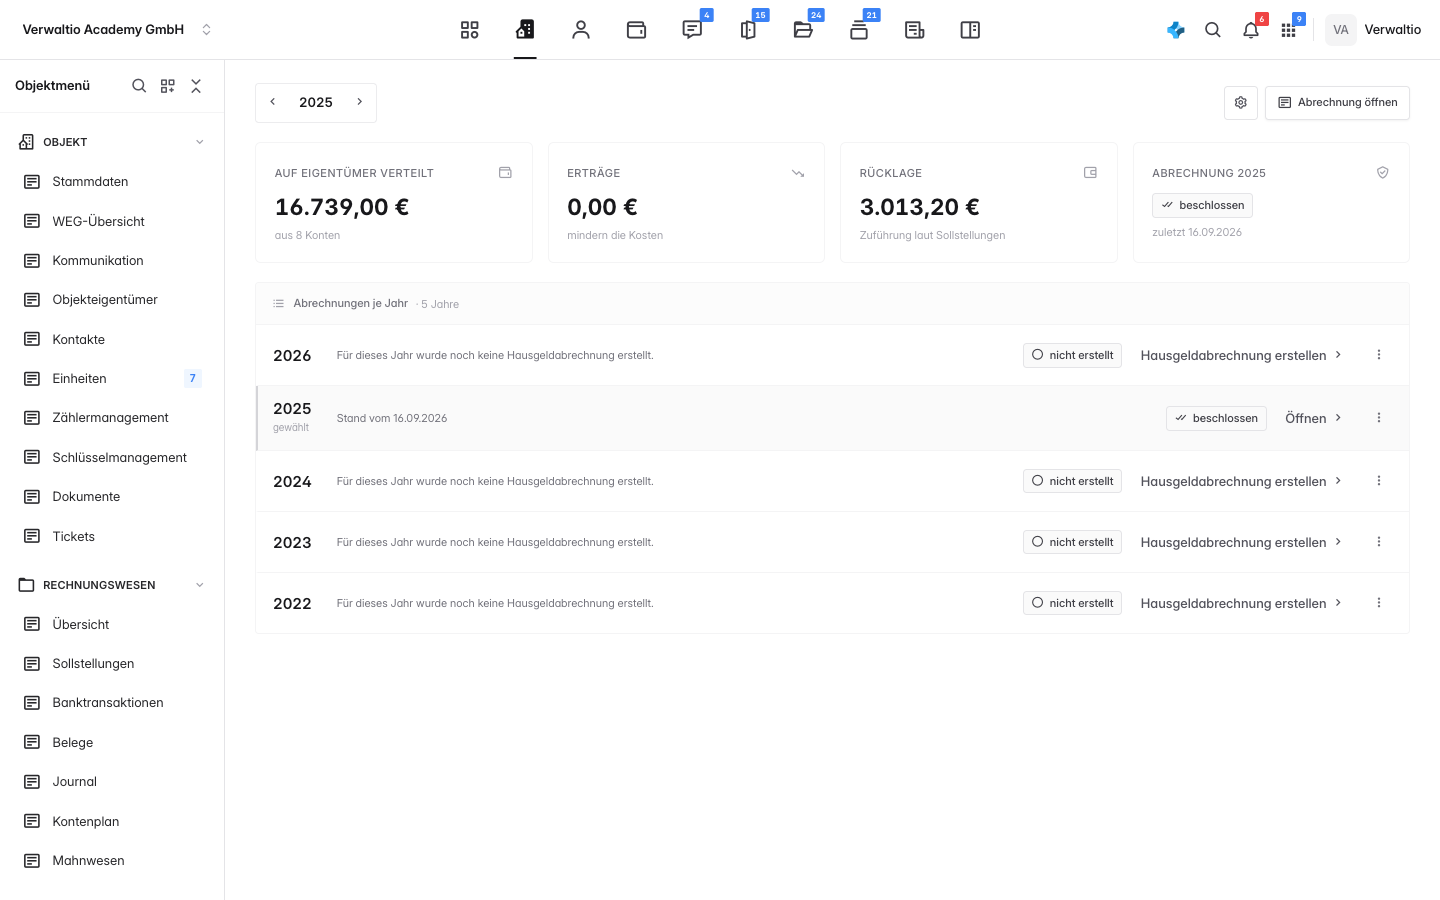
Oben stehen vier Zahlen: auf Eigentümer verteilt mit der Zahl der Konten, die Erträge, die die Kosten mindern, die Rücklage als Zuführung laut Sollstellungen und der Status der gewählten Abrechnung.
Darunter steht je Jahr eine Zeile: nicht erstellt mit dem Knopf Hausgeldabrechnung erstellen, oder der Stand mit Öffnen.
Was vorher stehen muss
- Alle Buchungen des Jahres, insbesondere die Dezember-Rechnungen, die erst im Januar kamen.
- Die Bankkonten sind abgeglichen, sonst stimmt die Verprobung nicht.
- Zählerstände für alle verbrauchsabhängigen Positionen, bei Heizung zum Jahresende.
- Eigentümerwechsel des Jahres sind vorgemerkt und freigegeben.
- Die Rücklagenbewegungen sind gebucht, Zuführung wie Entnahme.
Die fünf Abschnitte des Laufs
Ein Klick auf Öffnen führt in den Workspace mit derselben Rail wie bei der Betriebskostenabrechnung: Kosten & Belege, Verteilung, Sonderregelungen, Prüfung & Beschluss und Versand & Dokumente. Nur der vierte Punkt heißt anders als bei der Miete, und das aus gutem Grund: in der Miete gibt der Verwalter frei, in der WEG beschließt die Versammlung.
Die Frist
Das Gesetz nennt keine Frist in Monaten, aber § 28 Abs. 2 WEG verlangt die Abrechnung „nach Ablauf des Kalenderjahres". Die Rechtsprechung erwartet sie in etwa bis zum Ende des ersten Halbjahres; praktisch ergibt sie sich aus dem Termin der Eigentümerversammlung, denn dort wird sie beschlossen.
Fang mit der Bank-Verprobung an, nicht mit den Kosten. Stimmt der Anfangsbestand plus Eingänge minus Abgänge nicht mit dem Endbestand überein, fehlt eine Buchung, und jede Zahl, die du danach prüfst, prüfst du auf einer wackligen Grundlage.
Wie es weitergeht
- Jahresabrechnung: Kosten verteilen ist der erste Abschnitt.
- Jahresabrechnung: prüfen und beschließen schließt den Lauf ab.
- Die WEG-Übersicht zeigt den Stand im Jahres-Workflow.