Jahresabrechnung: Kosten verteilen
In diesem Artikel prüfst du die Kosten des Wirtschaftsjahres und den Schlüssel, nach dem jede Position verteilt wird.
Der erste Abschnitt der Jahresabrechnung ist eine Bestandsaufnahme: welche Kosten sind im Wirtschaftsjahr angefallen, aus welchen Belegen kommen sie, und nach welchem Schlüssel werden sie auf die Eigentümer verteilt.
Die Kopfzahlen
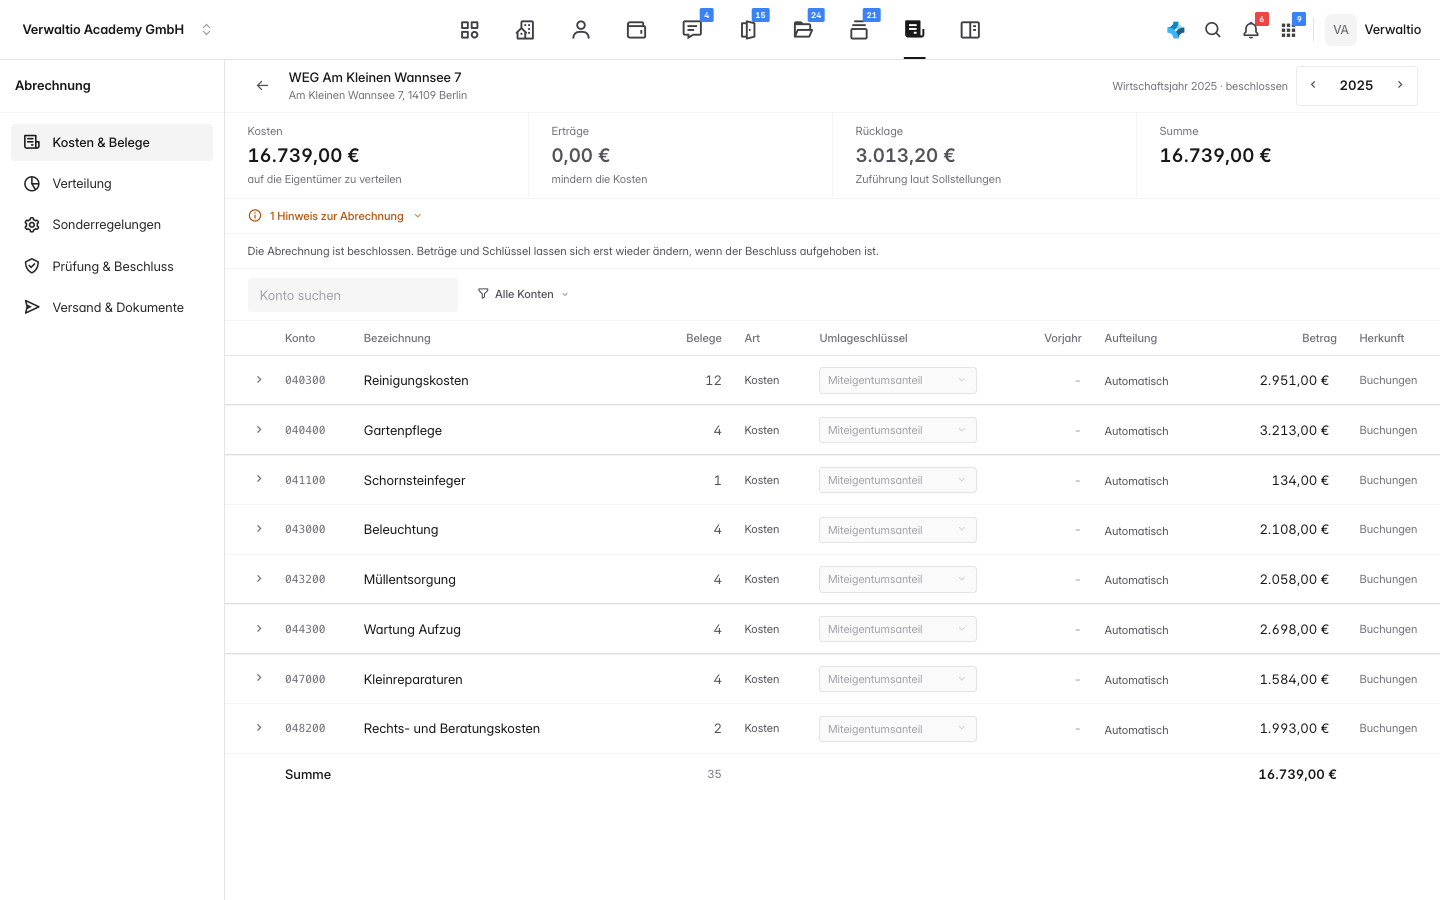
- Kosten: was auf die Eigentümer zu verteilen ist.
- Erträge: Einnahmen der Gemeinschaft, die die Kosten mindern, etwa Zinsen oder eine Mieteinnahme aus dem Gemeinschaftseigentum.
- Rücklage: die Zuführung laut Sollstellungen.
- Summe: was in der Einzelabrechnung ankommt.
Die Kostenliste
Je Zeile stehen Konto, Bezeichnung, die Zahl der Belege, die Art, der Umlageschlüssel, das Vorjahr, die Aufteilung, der Betrag und die Herkunft. Der Pfeil links klappt die Buchungen hinter einer Kostenart auf.
Der Umlageschlüssel steht voreingestellt aus dem Kontenrahmen, meistens Miteigentumsanteil. Für diesen einen Jahrgang lässt er sich hier übersteuern, solange die Abrechnung nicht beschlossen ist. Ganz unten in der Auswahl steht Nicht umlegen (nur Gesamtabrechnung): der Betrag bleibt in der Gesamtabrechnung, aber kein Eigentümer bekommt einen Anteil, und die Spalte Aufteilung zeigt nicht umgelegt. Das ist der Weg für Kosten, die je Einheit gesondert abgerechnet werden, etwa Müllgebühren vom Entsorger. Steht die Position schon im Wirtschaftsplan auf Nicht umlegen, übernimmt die Abrechnung das; ein hier gewählter Schlüssel hebt es für diesen Jahrgang auf.
Was gesperrt ist
Ist die Abrechnung beschlossen, steht über der Liste der Hinweis, dass Beträge und Schlüssel sich erst wieder ändern lassen, wenn der Beschluss aufgehoben ist. Das ist kein technisches Hindernis, sondern der Kern von § 28 WEG: was die Versammlung beschlossen hat, steht.
Erträge mindern, sie verteilen nicht
Zinsen auf dem WEG-Konto, eine Entschädigung der Versicherung, die Miete für eine Dachantenne: solche Einnahmen mindern die zu verteilenden Kosten. Deshalb stehen sie oben als eigene Kennzahl. In die Einzelabrechnung kommt ein Ertrag, sobald sein Konto im Kontenrahmen einen Schlüssel trägt (Abschnitt Einzelabrechnung · Eigentümer). Zinsen auf dem Rücklagenkonto gehören dagegen der Rücklage und stehen nie als Gutschrift in der Einzelabrechnung.
Wurden Rechnungen aus der Erhaltungsrücklage bezahlt, gilt das auch für die Entnahme: mit Schlüssel an 029100 steht sie als Gutschrift gegen die Kosten. Ohne Schlüssel und ohne Nicht umlegen an den Kosten meldet die Liste oben Entnahme aus der Rücklage nicht gegengerechnet, denn dann zahlen die Eigentümer diese Rechnungen ein zweites Mal.
Die Spalte Vorjahr ist das schnellste Prüfwerkzeug. Eine Position, die von 900 auf 3.200 € springt, ist entweder eine erklärungsbedürftige Maßnahme oder eine Buchung im falschen Jahr. Beides willst du vor der Versammlung wissen, nicht in ihr.
Wie es weitergeht
- Jahresabrechnung: die Einzelabrechnung zeigt das Ergebnis je Einheit.
- Jahresabrechnung: Sonderregelungen für Heizung und CO₂.
- Umlageschlüssel in der WEG für den dauerhaften Schlüssel.