Revisionssicherheit und Protokoll
In diesem Artikel erfährst du, was unveränderlich heißt und wo nachvollziehbar ist, wer was geändert hat.
Revisionssicher heißt nicht, dass nichts geändert werden kann. Es heißt, dass jede Änderung nachvollziehbar bleibt. Der Unterschied entscheidet darüber, ob eine Buchführung einer Prüfung standhält.
Wo es liegt
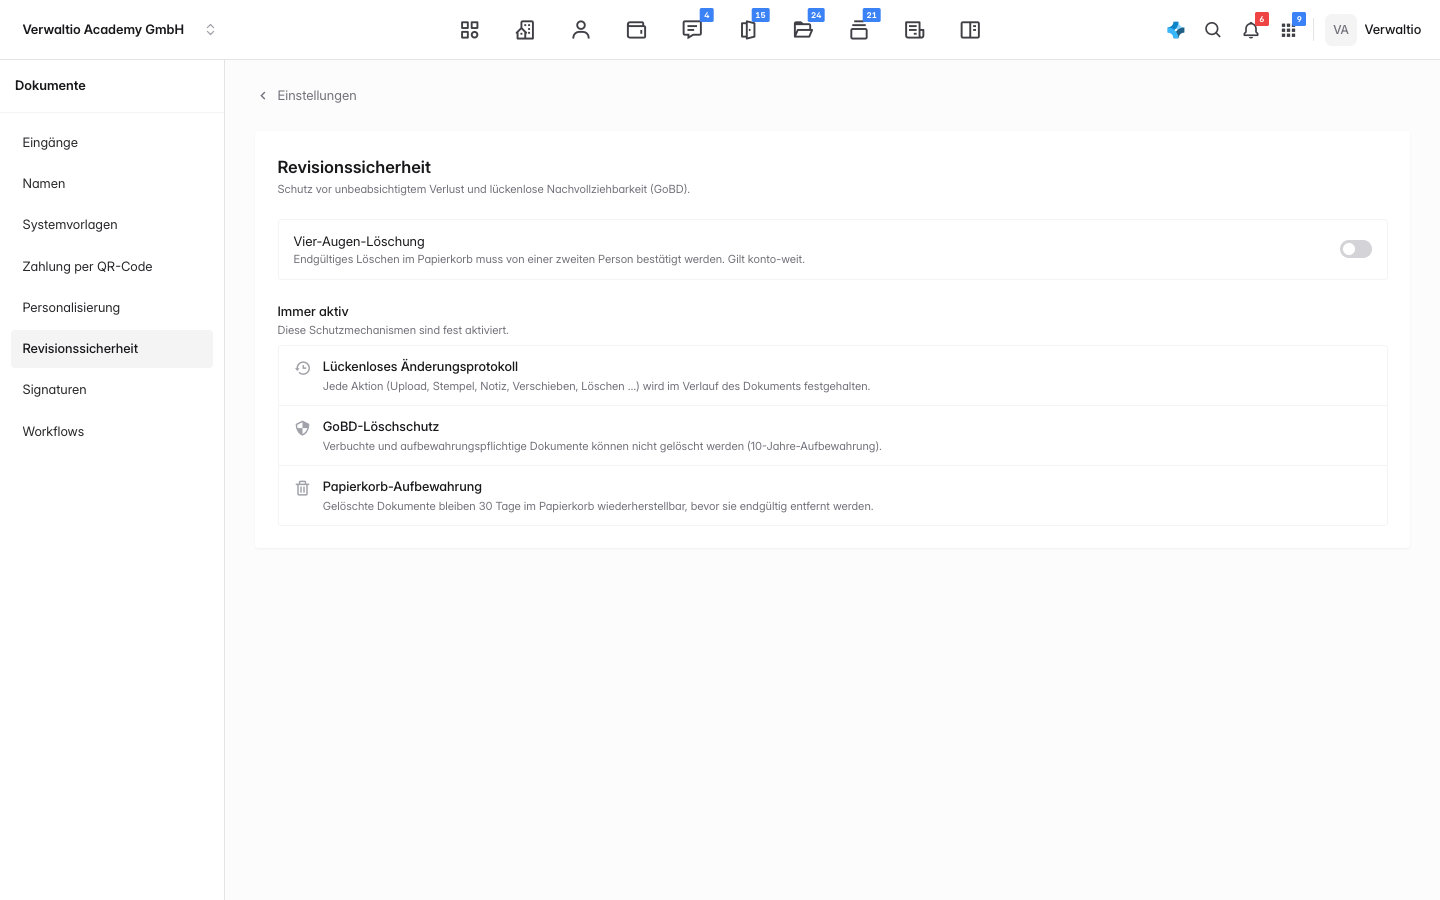
Öffne Einstellungen → Dokumente → Revisionssicherheit.
Die drei Ebenen
Buchungen sind unveränderlich. § 239 Abs. 3 HGB und die GoBD verlangen, dass der ursprüngliche Inhalt feststellbar bleibt. Verwaltio kennt deshalb kein Ändern einer Buchung, nur Storno und Neubuchung. Beide Zeilen bleiben stehen. Auch wer einen gebuchten Beleg bearbeitet, löst genau das aus, für die Zeilen, die sich ändern.
Perioden lassen sich festschreiben. Bis zum Stichtag bucht dann nichts mehr in den Zeitraum; so sichern die GoBD die Unveränderbarkeit nach § 146 Abs. 4 AO auch gegen nachträgliche Buchungen. Eine Entsperrung ist möglich, aber sie verlangt eine Begründung und wird dauerhaft protokolliert, und genau das muss ein Prüfer sehen können.
Dokumente bekommen eine Prüfsumme. Ein abgelegtes Dokument lässt sich danach nicht unbemerkt austauschen; ändert sich die Datei, passt die Prüfsumme nicht mehr.
Das Protokoll
Verwaltio protokolliert im Hintergrund, wer wann Objekte, Einheiten, Belege, Zahlungen, Dokumente, Tickets und Zähler angelegt, geändert oder gelöscht hat. Das Protokoll ist nicht abschaltbar. Für die Buchhaltung selbst braucht es dieses Protokoll nicht: dort ist jede Korrektur eine eigene Buchung, das Journal zeigt Original, Storno und Grund, und am Beleg steht jede Korrektur mit Datum und Grund.
Dazu kommen die eigenen Protokolle einzelner Bereiche: die Festschreibungen unter Periodenabschlüsse, die Zugriffe im Prüfungsraum der Belegprüfung, die Zustellungen im Versand einer Abrechnung.
Was das im Alltag bedeutet
Zwei Gewohnheiten. Erstens: korrigieren heißt stornieren, nicht überschreiben. Zweitens: eine Korrektur bekommt einen Grund. Im Journal ist er Pflicht, beim Bearbeiten eines Belegs freiwillig, und gerade dort lohnt er sich, sonst steht später eine aufgehobene Zeile ohne Erklärung da.
Aufbewahrung
Bücher, Journale und Jahresabschlüsse sind zehn Jahre aufzubewahren, Buchungsbelege wie Rechnungen und Kontoauszüge acht Jahre, Handels- und Geschäftsbriefe sechs (§ 257 HGB, § 147 AO). Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Löschen ist deshalb nicht nur unklug, sondern in diesem Zeitraum unzulässig.
Die Begründung einer Entsperrung steht danach dauerhaft im Protokoll. Schreib sie so, dass ein Prüfer sie ohne Rückfrage versteht: welche Rechnung, warum sie nachträglich in den Zeitraum gehört. Diese Frage kommt in einer Prüfung als Erstes.
Wie es weitergeht
- Eine Buchung stornieren ist der Korrekturweg.
- Periodenabschluss für die Festschreibung.
- Elektronische Signaturen für den Beweistrail.