Summen und Salden
In diesem Artikel liest du die Summen- und Saldenliste eines Objekts und prüfst mit ihr, ob die Buchhaltung stimmt.
Die Summen- und Saldenliste ist die kürzeste ehrliche Antwort auf die Frage „wie steht das Objekt da". Ein Konto je Zeile, vier Zahlen je Konto, und darunter eine Probe, die entweder aufgeht oder nicht.
Das Blatt
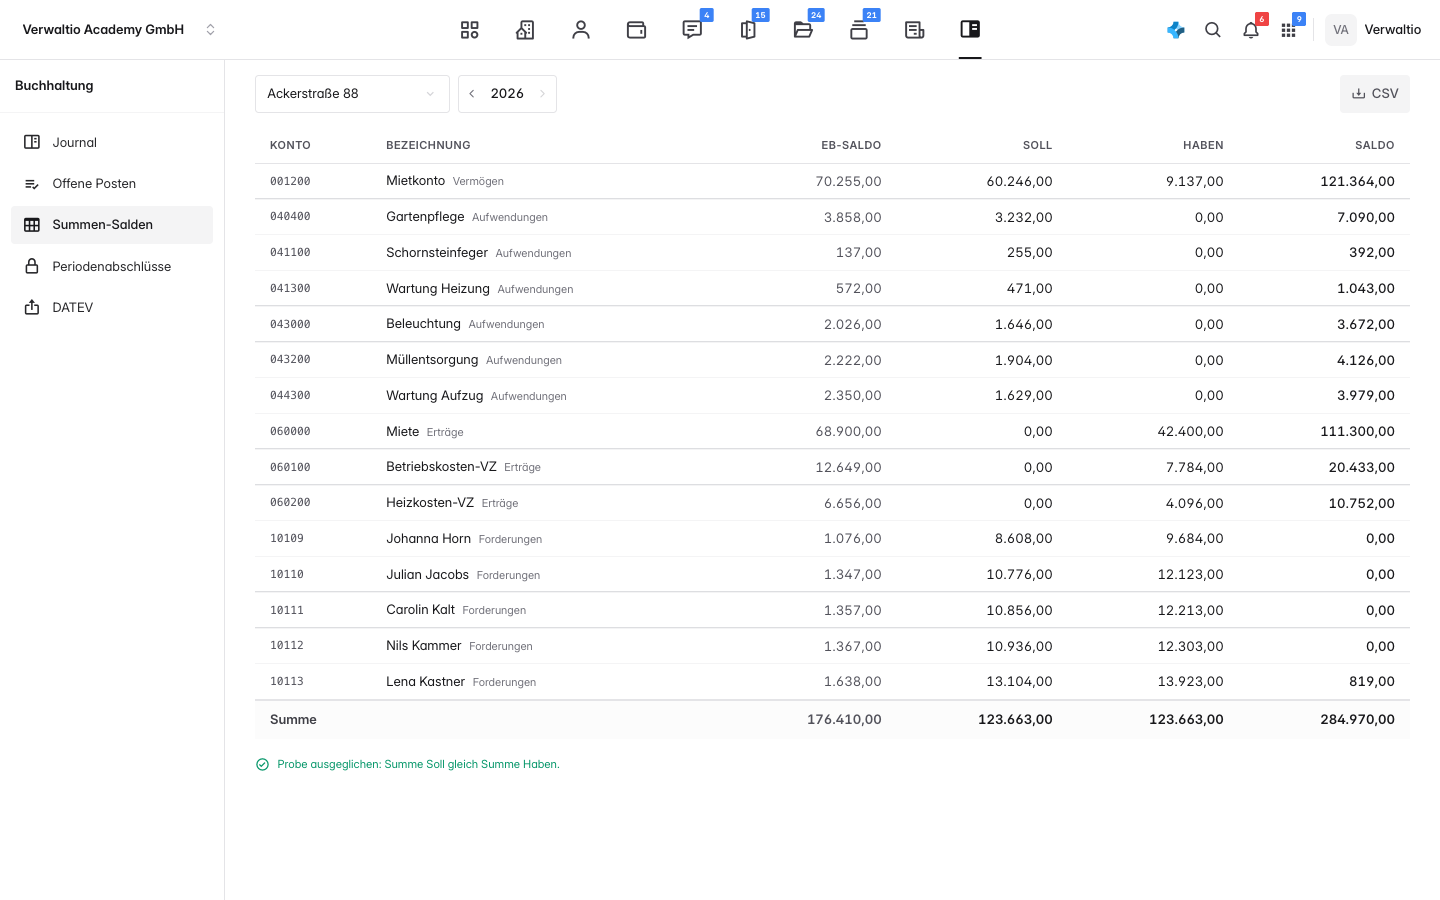
Öffne Buchhaltung, Blatt Summen-Salden. Oben wählst du Objekt und Jahr, rechts lädst du die Liste als CSV herunter.
Die vier Spalten
- EB-Saldo ist der Eröffnungsbilanzwert, also der Stand zu Jahresbeginn.
- Soll und Haben sind die Bewegungen des Jahres auf diesem Konto.
- Saldo ist das Ergebnis: Anfangsbestand plus Bewegungen.
Hinter der Bezeichnung steht die Kontoart: Vermögen, Aufwendungen, Erträge oder Forderungen. Daran erkennst du sofort, welche Zeile in welche Richtung gehört.
Die Probe
Unter der Summenzeile steht der wichtigste Satz der Seite: Probe ausgeglichen: Summe Soll gleich Summe Haben. In der doppelten Buchführung hat jede Buchung zwei Seiten, also müssen beide Summen gleich sein. Stimmen sie nicht, ist etwas mit den Buchungen nicht in Ordnung, und keine Auswertung darüber ist verlässlich.
Wofür du sie brauchst
Vor jeder Abrechnung. Bevor du eine Betriebskosten- oder Jahresabrechnung erstellst, zeigt die Liste, ob auf allen Kostenkonten plausible Beträge stehen. Ein Konto mit null, das im Vorjahr 4.000 € trug, ist fast immer ein nicht gebuchter Beleg.
Für den Steuerberater. Die Liste ist das übliche Format für die Übergabe. Wer sie exportiert, spart die Rückfrage nach Einzelbelegen.
Vergleich die Debitorenzeilen mit den offenen Posten. Ein Debitorenkonto mit Saldo null hat alles bezahlt; steht dort ein Betrag, muss er sich in der offene-Posten-Liste wiederfinden. Tut er das nicht, fehlt eine Zuordnung.
Wie es weitergeht
- Das Kontoblatt zeigt, welche Buchungen hinter einem Saldo stehen.
- Offene Posten für die Gegenprobe.
- DATEV-Export für die Übergabe an die Kanzlei.